

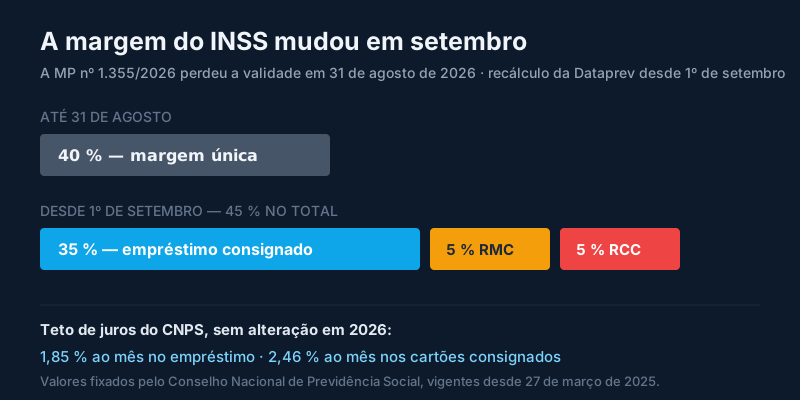
CONSIGNADO-BR-20260908Se você é aposentado ou pensionista do INSS, a sua margem mudou há poucos dias. A Medida Provisória nº 1.355/2026 perdeu a validade em 31 de agosto de 2026 e, com o recálculo da Dataprev iniciado em 1º de setembro, o limite voltou a ser de 45 % no total, dividido em 35 % para o empréstimo, 5 % para o cartão de crédito consignado e 5 % para o cartão de benefício — no lugar dos 40 % unificados que valiam enquanto a MP estava em vigor.
O teto de juros, esse não mudou: continua em 1,85 % ao mês para o empréstimo consignado e 2,46 % ao mês para as duas modalidades de cartão, conforme fixado pelo Conselho Nacional de Previdência Social e vigente desde 27 de março de 2025. Abaixo estão as margens de cada público, como funciona o consignado de quem tem carteira assinada e o caminho exato para contestar um desconto que você não autorizou.
Quanto do seu benefício ou salário pode ser comprometido
| Quem | Margem | Como se divide |
|---|---|---|
| Aposentado ou pensionista do INSS (desde 1º/09/2026) | 45 % | 35 % empréstimo · 5 % cartão de crédito consignado (RMC) · 5 % cartão de benefício (RCC) |
| Aposentado ou pensionista (enquanto valeu a MP 1.355/2026, de 05/05 a 31/08/2026) | 40 % | margem única, com limite de 5 % por cartão dentro do teto |
| Trabalhador CLT — regra geral | 40 % | teto único da remuneração disponível, pela Lei nº 14.431/2022 |
| Trabalhador CLT — no Crédito do Trabalhador | 35 % | conforme a Portaria MTE nº 435, de 20 de março de 2025 |
| Verbas rescisórias | 35 % + 5 % | 35 % das verbas líquidas para o empréstimo e 5 % para cartões consignados (Lei nº 10.820/2003) |
Duas observações que evitam surpresa. A parcela do Crédito do Trabalhador não pode ser descontada do décimo terceiro. E se você é do INSS e contratou algo entre maio e agosto usando os 40 % unificados, vale conferir o extrato deste mês: a recomposição em 45 % com faixas separadas muda o espaço disponível em cada modalidade, não apenas o total.
O teto de juros e por que o cartão custa mais
A diferença entre 1,85 % e 2,46 % ao mês parece pequena escrita assim, mas é a razão pela qual as duas modalidades de cartão consignado aparecem tanto em reclamação: elas custam mais caro por regra e, ao contrário do empréstimo, não têm um número fixo de parcelas — o desconto se repete enquanto houver saldo. Se a oferta que chegou até você é de cartão e não de empréstimo, isso não é detalhe de nomenclatura.
Crédito do Trabalhador: o consignado de quem tem carteira assinada
O programa começou a operar em 21 de março de 2025 pela Carteira de Trabalho Digital e mudou a lógica do consignado privado: não é mais preciso que a sua empresa tenha convênio com o banco. Você autoriza o compartilhamento dos dados trabalhistas no aplicativo, faz a simulação e, a partir daí, mais de 70 instituições habilitadas têm até 24 horas para enviar propostas — quem escolhe é você.
O calendário de liberação foi por etapas: em 25 de abril de 2025 a contratação passou a valer também pelos canais próprios dos bancos, junto com a portabilidade interna; em 16 de maio veio a portabilidade externa, para migrar dívida de outra instituição; e em 6 de junho a portabilidade entre bancos foi estendida aos contratos novos criados dentro da própria linha. Na prática, é essa portabilidade que dá poder de negociação: uma dívida cara de crédito pessoal pode ser migrada para a linha consignada.
As garantias — e o que acontece se você for demitido
O que torna o Crédito do Trabalhador mais barato que um empréstimo pessoal é a garantia, e ela merece ser entendida antes da assinatura. Você pode oferecer até 10 % do saldo do FGTS (restrito a quem optou pela sistemática de saque-rescisão) e até 100 % da multa rescisória — aquela multa de 40 % sobre o saldo do FGTS paga pelo empregador na demissão sem justa causa.
Na demissão o banco aciona as garantias automaticamente e em ordem: primeiro até 35 % das verbas rescisórias líquidas, depois até 10 % do saldo do FGTS e, por último, até 100 % da multa. O ponto que costuma passar despercebido: se ainda sobrar saldo devedor depois disso, ele continua sendo seu. A garantia reduz o risco do banco e o custo do crédito, não elimina a dívida. Vale comparar com alternativas antes de decidir, como as opções reunidas em comparação de empréstimos pessoais e o crédito com garantia de imóvel, que trabalha com prazos e taxas de outra ordem.
Desconto que você não autorizou: o caminho e os prazos
Esta é a parte com prazos exatos, e conhecê-los muda o resultado. O caminho administrativo mais rápido é registrar a reclamação no consumidor.gov.br: os bancos cadastrados têm até 10 dias para apresentar resposta formal e propor solução, e você tem 20 dias para informar na plataforma se o problema foi resolvido. Confirmada a cobrança indevida por fraude ou ausência de contrato válido, a Lei nº 15.327/2026 estabelece, em regra, até 30 dias para a restituição integral e corrigida.
Sobre a devolução em dobro: ela está no artigo 42, parágrafo único, do Código de Defesa do Consumidor e se aplica quando os descontos vêm de um contrato que você nunca celebrou. Dois detalhes fazem diferença. O ônus de provar que a autorização é legítima é do banco, não seu. E para descontos ocorridos depois de 30 de março de 2021, marco da modulação do Tema 929 pelo STJ, não é preciso comprovar má-fé da instituição para ter direito à dobra.
Se for necessário ir ao Judiciário, os prazos prescricionais são de cinco anos para cobrar a devolução de valores descontados indevidamente e de três anos para pleitear indenização por danos morais, contados de quando você tomou ciência do desconto. Guarde os extratos: eles são a prova do início da contagem.
Antes de assinar
Quatro conferências rápidas resolvem a maior parte dos problemas. Confirme se a oferta é empréstimo ou cartão consignado, porque o teto e a lógica de desconto são diferentes. Cheque a margem disponível em cada faixa depois do recálculo de setembro, não apenas o total. Se for CLT, faça a simulação pela Carteira de Trabalho Digital e espere as 24 horas de propostas em vez de aceitar a primeira. E se você já recebe benefício e está avaliando outras linhas, veja antes as condições específicas do benefício assistencial, que segue regras próprias de consignação.